El lujo residencial se desacopla: por qué el Euríbor al 3,24% no frena a Madrid
 Hernán Ariel Nenna
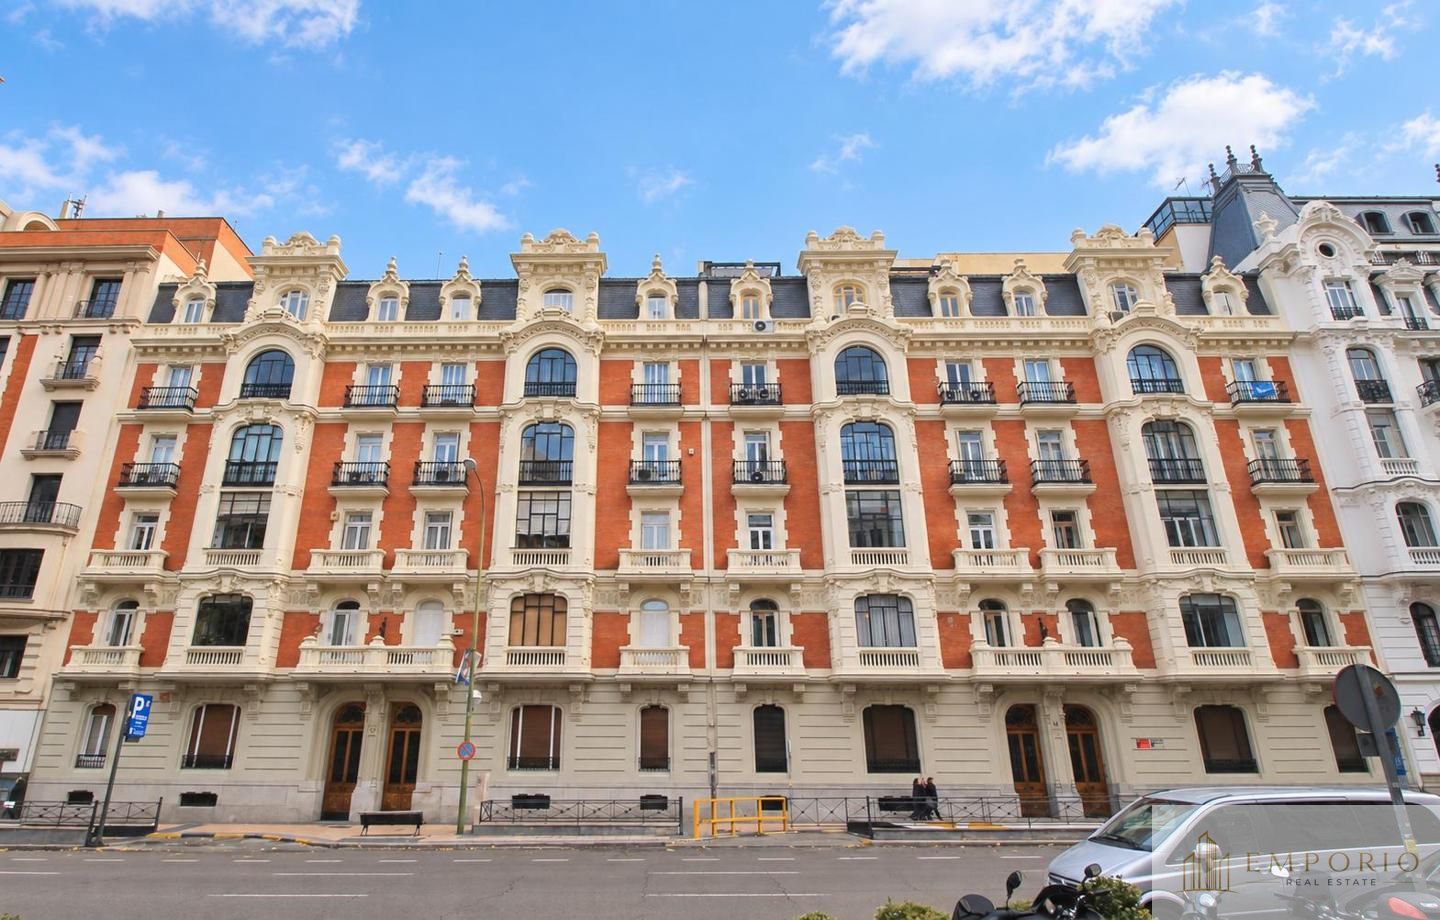
Residencia señorial en la calle Velázquez, Madrid. Ver la propiedad
Dos noticias, una misma semana
Esta semana ha dejado dos noticias que, leídas juntas, cuentan la verdadera historia del mercado inmobiliario español en este segundo semestre de 2026. Por un lado, el Euríbor ha cerrado septiembre en el 3,24%, su nivel más alto en más de dos años, encareciendo la hipoteca media en unos 1.230 euros al año para quienes revisan su préstamo de forma anual. Por otro, el índice Savills Prime Residential World Cities certifica que el precio de la vivienda de lujo en Madrid creció un 2,4% en el primer semestre del año, cuatro veces más que la media global de las treinta ciudades analizadas (0,6%).
Dos mercados, dos velocidades. Y quien lleve más de una década vendiendo propiedades por encima del millón de euros en Salamanca o Chamberí sabe que esto no es una anomalía: es la confirmación de algo que en Emporio Real Estate venimos observando desde hace tiempo. El segmento prime español ya no se mueve al compás del Euríbor.
Los números que confirman la tendencia
Según Savills, el metro cuadrado prime en Madrid se sitúa ya en una media de 11.700 euros, con operaciones en barrios como Recoletos, Jerónimos o Almagro que rondan los 15.000-18.000 euros, y promociones de obra nueva de máxima categoría que alcanzan los 25.000 euros por metro cuadrado. Las operaciones por encima de los seis millones de euros, que hace cinco años eran una rareza que se contaba con los dedos de una mano, hoy son una parte creciente y estable de nuestra cartera.
Barcelona no se queda atrás, con un 1,5% de revalorización y un prime que oscila entre los 10.000 y los 18.000 euros en Paseo de Gracia o Turó Park. Junto con Lisboa, ambas ciudades españolas forman parte de ese "grupo reducido" —en palabras del propio informe— de mercados que crecerán por encima del 2% en lo que queda de año, solo superadas por Ciudad del Cabo.
Por qué el lujo no tiembla con el Euríbor
La explicación no tiene mucho misterio, aunque a veces se explique con más matices académicos de los necesarios. El comprador de una vivienda de ocho, doce o veinte millones de euros en Madrid rara vez firma una hipoteca variable ligada al Euríbor a doce meses. Compra con patrimonio líquido, con estructuras patrimoniales internacionales o, como mucho, con financiación puente a tipo fijo pactada directamente con banca privada. El encarecimiento del crédito hipotecario estándar es una preocupación real y legítima para la clase media que compra su vivienda habitual, pero es prácticamente irrelevante para quien está preservando patrimonio en ladrillo de máxima calidad en una capital europea con seguridad jurídica, clima, gastronomía y una fiscalidad todavía razonable frente a otras plazas.
Dicho esto —y aquí me permito opinar con la libertad que dan doce años en este oficio— creo que la subida del Euríbor va a acentuar todavía más esta divergencia en los próximos meses. Cuanto más caro resulte el crédito para el comprador medio, más presión de oferta se concentrará en el tramo medio-bajo del mercado, mientras el tramo prime seguirá recibiendo capital que huye de la volatilidad de otros activos. No es una buena noticia para el acceso a la vivienda en general, y lo digo sin rodeos porque sería absurdo negarlo desde mi posición, pero es la realidad del segmento en el que trabajamos y no tiene sentido disimularla.
El espejismo de la Golden Visa
Hace ya más de un año que el Gobierno eliminó la Golden Visa por inversión inmobiliaria, y los datos de 2025 —97.480 operaciones de compraventa realizadas por extranjeros, un máximo histórico y un 5% más que el año anterior— confirman lo que muchos en el sector llevábamos tiempo diciendo: la Golden Visa nunca fue el motor real del mercado de lujo. Era, como mucho, un atajo administrativo cómodo para un perfil concreto de inversor. Eliminarla no ha frenado ni un ápice la demanda internacional; simplemente ha obligado a esos compradores a canalizar su interés por España a través de otras vías —nómada digital, residencia no lucrativa, Ley Beckham para quienes se trasladan a trabajar aquí— que, en algunos casos, encajan peor con su realidad económica pero que no han cambiado su decisión de comprar.
Mi lectura es que esto demuestra la solidez estructural de la demanda: quien quiere vivir, invertir o tener un pie en Madrid no lo hacía por un visado, lo hacía porque Madrid ofrece algo que otras ciudades ya no pueden ofrecer con la misma naturalidad.
Madrid, todavía "barata" para quien compara
Y aquí está, para mí, la clave de lo que viene. Con el prime en Madrid en torno a los 11.700 euros por metro cuadrado, seguimos muy por debajo de París (19.000 €/m²), Londres (18.200 €/m²), Nueva York (25.000 €/m²) o Ginebra (26.300 €/m²). Cuando un cliente internacional —europeo, latinoamericano, de Oriente Medio o cada vez más norteamericano— compara lo que obtiene por su dinero en Madrid frente a esas plazas, la conclusión suele ser rápida. No hablamos de una vivienda "barata" en términos absolutos, pero sí de un recorrido de revalorización que otras ciudades ya han agotado.
El Global Luxury Properties Forum confirma la tendencia
Esa es precisamente la conversación que se celebrará el 22 de octubre en Madrid, en el Global Luxury Properties Forum, donde family offices, banca privada y promotores de primer nivel internacional debatirán cómo está cambiando la inversión patrimonial hacia activos que combinen preservación de valor, estabilidad y revalorización. Que Madrid sea la sede elegida no es casualidad: es la confirmación, desde fuera, de lo que quienes trabajamos aquí cada día ya sabíamos.
Mi lectura para lo que queda de año
Para quien tenga una propiedad de alto standing en Salamanca, Justicia, Jerónimos o Chamberí y se plantee vender, este es un momento razonable para hacerlo con expectativas de precio ambiciosas pero fundamentadas: la demanda internacional sigue firme y la oferta de calidad, especialmente en edificios históricos bien rehabilitados, sigue siendo escasa. Para quien compra, mi consejo es no esperar a que el Euríbor "se calme" si la operación se financia con recursos propios: ese factor, sencillamente, no es el que va a mover el precio de este segmento en los próximos doce meses.
La vivienda de lujo en Madrid no está desconectada de la economía real, pero sí lo está —cada vez más— de los indicadores que gobiernan la vivienda convencional. Entenderlo bien es, hoy, la diferencia entre acertar y errar el momento de comprar o vender.
Artículos recientes
11 de octubre de 2026 11/10/2026
Cómo vender una vivienda de lujo en Madrid: preparación, precio y estrategia
Vender una vivienda de alto standing en Madrid no…
7 de octubre de 2026 07/10/2026
Los decretos «Maricarmen»: por qué más intervención no traerá más vivienda
El 30 de septiembre el Consejo de Ministros aprob…
4 de octubre de 2026 04/10/2026
El proceso de compraventa de una vivienda de lujo en Madrid: de la oferta a la escritura
Tres fases, tres documentos, tres niveles de comp…
4 de octubre de 2026 04/10/2026
Fiscalidad de la vivienda de lujo en Madrid: guía de impuestos para compradores e inversores (2026)
Comprar una vivienda de lujo en Madrid no termina…
27 de septiembre de 2026 27/09/2026
Comprar vivienda de lujo en el Barrio de Salamanca: guía 2026
El mercado de vivienda de lujo en Madrid ha demos…